放心,房地产税这次还不会来
点击上图▲立即了解

“对楼市而言,一个房地产税政策有可能会导致‘517’政策带来的利好皆归于零。”
文 / 巴九灵(微信公众号:吴晓波频道)
只闻楼梯响,不见人下来。许多政策都经历过类似的波折,房地产税是其中典型。近日,新的脚步声踢踏作响,声音也比往年有了很大不同。二十届三中全会通过的《中共中央关于进一步全面深化改革推进中国式现代化的决定》中关于房地产税有了新表述——“完善房地产税收制度”。一石又激起了千层浪。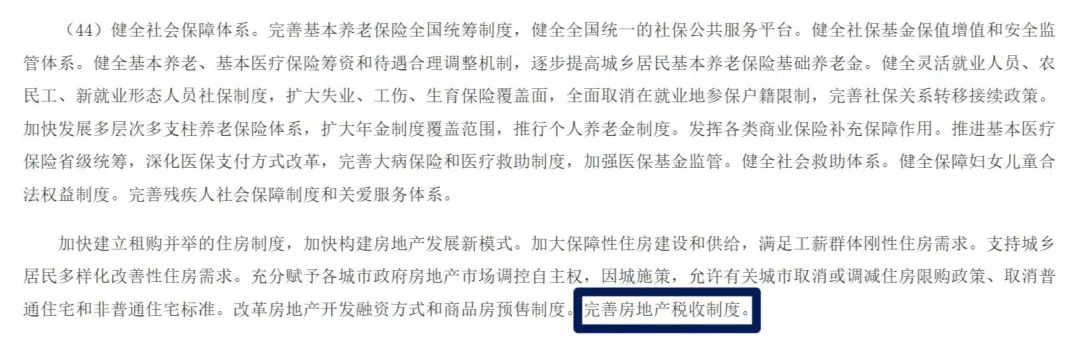
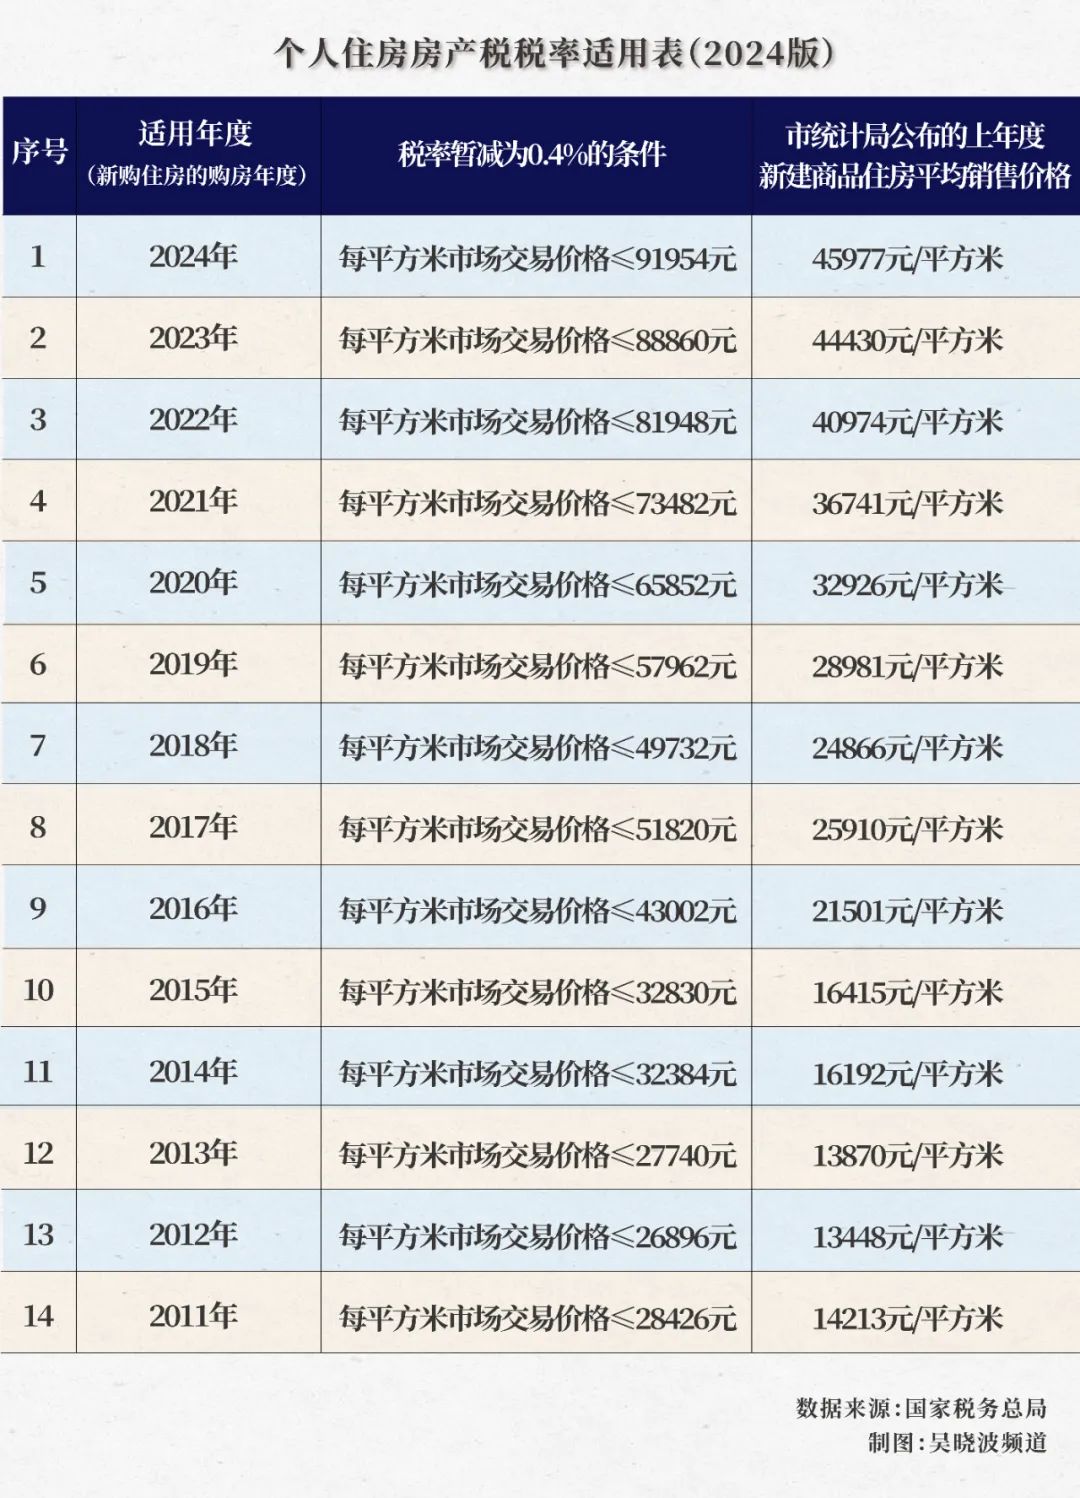 今年初,重庆将税率统一调整成0.5%,此前是依照房屋价值按0.5%、1%或者1.2%的税率缴税。此外,计税价值从住房交易价格的100%降低到70%,免征面积也从100平方米提高到180平方米。需要划重点的是,两地房产税试点征收对象基本上是试点之日起新购买的住房,较少涉及过去购买的住房(除重庆过去持有的独栋商品住宅也需要缴纳房产税、以及上海二套及以上房屋应税面积计算时要合计存量房面积)。理论上,房产税是一种持有税,但试点的上海和重庆更偏向于对“新增”收税。至于给地方财政做贡献,就更没有了。从近两年细则变化来看,上海、重庆的房产税调整基调是“减税降负”;从纳税门槛来看,绝大多数人目前都不在缴纳房产税的范畴里。国内案例不多,国外可做弥补。据刘晓博介绍,房产税征收主要有美国式、日本式、新加坡、英国式。美国房产税是按照房屋+土地总评估价值的1%—2%左右征收,房屋和土地的价值评估并不固定,会按照一定周期重新评估。日本是把土地和房屋分开计税,土地税率极低,房屋计税价值每年打折(折旧)。新加坡是按照每套房子的年值×房产税率计算房产税税额,所谓年值是指新加坡税务局结合市场和房屋情况,评估房屋租出去一年可以赚取租金的净收入。英国没有专门的持有阶段房地产税,只有市政税,跟着房子走、谁住谁交(出租房是租客交),带有“房产税+物管费+清洁费”的性质,但税率也很低。市政税按月支付,一年费用大多在1000—3000英镑之间。至于什么时候征收,这是个更复杂的命题。就当下而言,答案可能是“这次还不会来”。这个结论来自三位房地产专家。接下来,就一起来看看他们的推导过程。
大头有话说
丁建刚
浙报传媒地产研究院院长
二十届三中全会通过的《决定》,并没有提及房地产税,很多人将其中的一句“完善房地产税收制度”,狭隘的理解成了房地产税。
我个人的理解,未来至少5年,甚至9年房地产税都不会全面落地。
这是从立法时间上的推导。《立法法》规定,任何新的税种和税率均需要立法。但本届全国人大常委会立法规划中,并没有将房地产税列入立法计划,换句话说,如果房地产税要立法,也要在2028年开始的下一届全国人大才会开始。
哪怕下一届全国人大5年内完成立法,那也要到2033年,也就是9年之后了。
由此短期内,房地产税对房地产市场不会有太大的实质性的影响。
从2013年提出推进房地产税立法,迄今11年时间进展缓慢,是因为存在两个方面的障碍。
◎ 第一是法理障碍。
我们国家的土地是国有制和农村集体所有制的,任何个人都没有土地的所有权。人们经常说到住宅的70年产权,实际上指的是住宅用地的70年使用权。理论上,70年到期,房子下面的土地,跟业主就没有关系了。
尽管2021年通过的《民法典》(实际就是2007年的《物权法》)规定,“住宅建设用地使用权期间届满的,自动续期,续期费用的缴纳或者减免,依照法律、行政法规的规定”。
如果是免费自动续期,那么理论上中国的住宅用地就是无限期的,那理论上业主就有土地的所有权了。这又与《宪法》的规定不符。《中华人民共和国宪法》第十条规定:城市的土地属于国家所有。
如果土地续约,要再缴土地出让金,那么就是在有限的使用权时间内,业主又要缴纳土地出让金,又要缴纳房地产税。
虽然土地出让金是地方政府财政中非税收性质收费,但很难界定清楚其中是否有税收的含义,土地的使用价值又包含了土地出让金,所以以土地评估价值作为税基,可能涉嫌税上税。但最重要的法理障碍是,住宅的业主并不具有土地的产权,而仅仅是几十年的使用权。
这样就会产生房地产价值的断层。
比如一个人现在花100万买了一套房子。第69年时,房子升值到1000万了。这种升值一定是土地升值了,而不是土地上这栋钢筋水泥建筑的房子升值了(因为民用建筑的设计寿命仅为50年,70年的房子理论上已经不值钱了),而第二年这个房子所在的土地,要么到期了,要么还要交土地出让金续约,
这个时候如果房地产税的税率是1%,要交10万,房主会愿意缴纳房地产税吗?如果按照这样的价值函数来评估,此时房屋的价值已经趋近于零,还怎么收房地产税呢?
◎ 第二是市场障碍。
2011年上海和重庆试点的房产税,和我们今天说的房地产税完全不是一个概念。为了试点,套用了1986年的房产税概念。
上海和重庆的房产税试点,是不及预期的。上海仅征收增量住房,而不征收存量住房,重庆的存量住房也仅征收独幢别墅的。由于税基很窄,税率也很低,这样征收的房产税,给地方财政的贡献杯水车薪,甚至有人认为都覆盖不了税收的人力、物力成本,当然也就完全不能改变地方政府对土地财政的依赖。
而且这两个城市的所谓试点,迄今也没有法律依据。
最后,不能忽视的还有房地产税对房地产市场的预期影响。
有了房地产税后,购房者还需要每年定期缴纳持有房屋的费用。如果今年房子评估值是500万,1%税率要交五万,明年400万,需要交4万。房价不管增贬值多少,都要按照税率交这笔钱。
这种情况对房地产预期的杀伤是非常严重的,会导致没有人敢持有更多的房子了。
更重要的是,当前房地产市场完全无法承受房地产税出台,对市场信心和预期造成的打击。
张波
58安居客研究院院长
三中全会并没有释放出针对个人住宅房地产税未来3—5年会全面征收的信号。
从表述来看,“进一步完善相关的税收政策”突出的是“完善”两个字,而非“改革”等语句,因此对于房地产相关的税收并不会做大调整,尤其对于房地产税更是没有直接提及诸如“试点扩大”“全面落地”等字眼。
当下也不可能对个人住宅全国层面加征房地产税。房地产税一旦全面落地,对于房地产市场来说肯定是负面信息,部分房产持有者可能会急于出售房产以减轻税负,导致房价下行压力进一步增大,同时也不利于存量房产去化。对楼市而言,一个房地产税政策有可能会导致“517”政策带来的利好皆归于零。此外,从美国、日本等很多发达国家情况来看,其在一个区域征收的房地产税(各国名称会有所不同),会综合用到这个区域的教育、医疗、治安等项目上。
但我国却很难完全照搬国外这套模式,因为教育等公共配套都是地方政府统筹,这的确会让交房地产税的人群,并不能直接感觉到房产税对于自己所居住区域的直接投入,更多是城市级大范围取之于民,用之于民。
政策制定上,未来房地产税征收需要考虑首套刚需人群的利益,针对个人或家庭首套房在合理的面积范围内免征房地产税是一个方向。
对于个人或者家庭二套房以上的情况,可以考虑根据土地使用年限进行适当减免,例如剩余土地使用权越长,收的比率越低,剩余土地使用权越短,收的比率越高,土地使用权届满后,就可以按正常比例来收。
如果是在以租计征(以租金收入计算缴纳房地产税额)的情况下,可能会导致业主将税收成本转嫁至租金。
但事实层面不一定转接,房屋租金本身还是受供求影响的,加之现在一二线城市的保障性租赁房源数量正在快速增加,都会对市场化租金形成直接影响。
换言之,房东未来的确有将房地产税加到租金上的冲动,但能不能加通常不是个人能决定,要看市场的租金水平。
刘晓博
财经评论员
公众号“刘晓博说财经”
房地产税收制度的完善,主要还是推动立法,真正落地还需要一段时间。
持有阶段的房地产税,是直接税。直接税征收会有一定难度,可能要跟个人信用绑定才行(拖欠房地产税到一定期限,将寸步难行)。
另外,我们房屋下的土地,老百姓只有40年到70年的使用权,购房时已经支付地租,再征收房地产税需要给老百姓解释清楚合理性在哪里,要制定合理的税率,不能因为征税降低了老百姓消费能力和生养子女的意愿。
房地产税的悬剑效应非常明显,尤其是对富裕家庭。希望建议尽早公布一个理性、可承受的方案,比如没有累进制惩罚性的税率(拥有住房套数越多,税率越高),这样才能鼓励富裕家庭多买房,为社会提供更多的租赁住房,真正稳定房价、房租的作用。
目前网上有很多喊打喊杀式的房地产税征收建议,扰乱了人心和市场。推荐阅读:谁会先被征收房地产税?业内专家分成了两派
 本篇作者 | 田伟凤 | 和风月半 | 责任编辑 | 何梦飞主编 | 何梦飞 | 图源 | VCG


暂时没有评论